
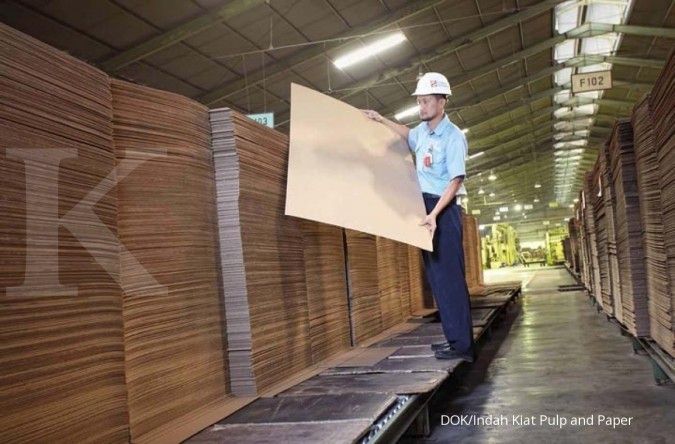
Penguatan nilai tukar dolar Amerika Serikat (AS) terhadap rupiah memberikan dampak positif bagi sejumlah perusahaan yang bergerak di sektor pulp and paper. Dua emiten utama dalam sektor ini, yaitu PT Indah Kiat Pulp & Paper Tbk (INKP) dan PT Pabrik Kertas Tjiwi Kimia Tbk (TKIM), mengalami peningkatan kinerja karena pendapatan mereka berasal dari ekspor yang dinyatakan dalam dolar AS.
Dampak Pelemahan Rupiah terhadap Kinerja Perusahaan
Pelemahan rupiah memberi peluang bagi perusahaan-perusahaan yang memiliki pendapatan ekspor dominan dalam dolar AS untuk meningkatkan pendapatan dalam mata uang rupiah. Namun, efek ini tidak sepenuhnya positif karena sebagian besar biaya produksi seperti bahan kimia, energi, dan suku cadang juga dinyatakan dalam dolar AS.

Menurut Muhammad Wafi, Head of Research KISI Sekuritas, pelemahan rupiah menjadi katalis positif bagi kinerja topline kedua emiten tersebut. Ia menilai bahwa pendapatan yang berbasis dolar akan langsung terdorong dalam rupiah, tetapi keuntungan yang diperoleh sangat bergantung pada kemampuan perusahaan dalam mengelola biaya produksi.
Perbedaan Kinerja antara INKP dan TKIM
Meskipun sama-sama diuntungkan oleh pelemahan rupiah, kinerja laba bersih INKP dan TKIM menunjukkan arah yang berbeda. INKP mencatat pertumbuhan pendapatan 4,29% menjadi US$816,29 juta dengan laba bersih naik 11,43% menjadi US$156,12 juta. Sementara itu, TKIM mencatat pendapatan tumbuh 2,47% menjadi US$261,54 juta, namun laba bersihnya turun 17,19% menjadi US$81,71 juta.
Perbedaan ini disebabkan oleh struktur biaya dan tingkat leverage masing-masing perusahaan. INKP dinilai lebih efisien dalam mengelola biaya dan margin, sementara TKIM terbebani oleh kenaikan beban keuangan dan margin operasional yang lebih tipis. Selain itu, TKIM masih lebih bergantung pada harga pulp global yang fluktuatif, sedangkan INKP mulai bergeser ke segmen kertas industri dengan margin lebih stabil.
Prospek Kuartal II dan Rekomendasi Saham
Memasuki kuartal II-2026, Wafi memperkirakan kinerja INKP akan lebih menarik dibanding TKIM. Utilisasi pabrik Karawang diproyeksikan meningkat hingga 30%, dengan estimasi pendapatan sepanjang 2026 mendekati US$3,8 miliar dan laba bersih hampir US$700 juta, serta margin EBITDA sekitar 30%. Sebaliknya, kinerja TKIM diperkirakan cenderung stagnan karena belum ada tambahan kapasitas baru dan beban utang yang masih membebani profitabilitas.
Dari sisi investasi, analis menilai saham sektor ini masih menarik secara selektif. INKP dinilai lebih compelling dengan valuasi PER sekitar 8,8 kali, di bawah rata-rata global 13,4 kali, dan belum sepenuhnya mencerminkan kontribusi pabrik Karawang. Wafi merekomendasikan target harga INKP di level Rp9.800, sementara TKIM lebih cocok untuk trading jangka pendek.
Adapun Sukarno Alatas dari Kiwoom Sekuritas Indonesia merekomendasikan beli untuk INKP dengan target harga Rp 10.000, serta akumulasi beli untuk TKIM dengan target Rp 6.400.
Strategi Investasi di Sektor Pulp and Paper
Investor disarankan untuk mencermati dinamika nilai tukar, harga pulp global, serta perkembangan permintaan ekspor dalam menentukan strategi investasi di sektor pulp and paper. Dengan faktor-faktor tersebut, potensi pertumbuhan dan stabilitas kinerja perusahaan dapat dievaluasi secara lebih baik.