
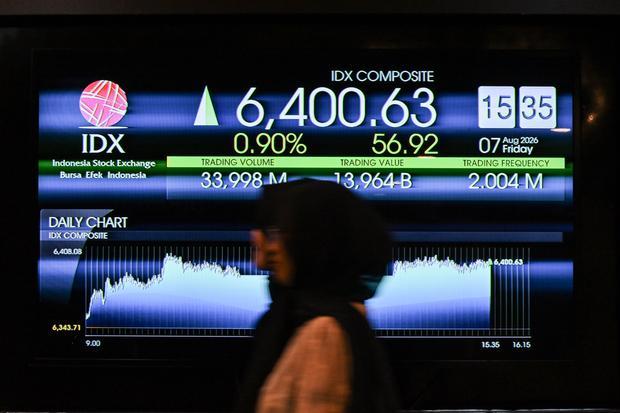
JAKARTA, (KUPAS7.ID) — Saham PT Chandra Asri Pacific Tbk (TPIA) menjadi salah satu saham paling aktif dalam transaksi di pasar modal. Berdasarkan data dari Bursa Efek Indonesia (BEI), nilai transaksi saham TPIA dalam sepekan mencapai Rp 3,91 triliun, atau berkontribusi sebesar 5,08% dari total transaksi pasar. Pada Jumat (7/8/2026), saham TPIA naik 4,69% ke level Rp 2.230 per saham. Dalam lima hari terakhir, saham ini juga mengalami kenaikan sebesar 2,76%.
Banyak analis memprediksi bahwa saham TPIA masih akan terus menguat dalam beberapa bulan mendatang. Konsensus Bloomberg menunjukkan bahwa target harga untuk saham TPIA adalah Rp 3.192 per saham dalam 12 bulan ke depan. Dari tiga analis, dua di antaranya merekomendasikan “buy”, sementara satu lainnya menyatakan “hold”.

Terbaru, Sucor Sekuritas memberikan rekomendasi “buy” dengan target harga hingga Rp 6.200 per saham. Namun, tidak semua analis memiliki pandangan yang sama. JP Morgan, misalnya, memberikan rekomendasi “neutral” terhadap saham TPIA.
Dalam laporan riset yang dirilis pada 29 Juli 2026, JP Morgan mencatat bahwa kinerja TPIA mulai bergerak positif pada kuartal II 2026. Di tengah bisnis petrokimia yang masih rugi, bisnis kilang minyak Aster menjadi penopang utama kinerja perusahaan. Hal ini disebabkan oleh tingginya gross refining margin (GRM) yang terjadi di tengah konflik Timur Tengah.
Laba TPIA pada kuartal II 2026 mencapai US$ 137 juta. Meskipun turun 6% dibandingkan kuartal sebelumnya, angka tersebut menunjukkan perbaikan secara tahunan karena perusahaan berhasil pulih dari posisi rugi pada periode yang sama tahun lalu. EBITDA TPIA juga menunjukkan tren serupa, dengan penurunan 38% secara kuartalan, tetapi kembali positif dibandingkan kuartal II 2025.
Kinerja bisnis kilang Aster sangat menonjol. Pada kuartal II 2026, Aster mencatat pendapatan operasional sebesar US$ 341 juta, atau meningkat 148% dibandingkan periode yang sama tahun lalu. Dengan asumsi utilisasi kilang sebesar 80%, JP Morgan memperkirakan GRM TPIA mencapai hampir US$ 20 per barel.
Sejak mengakuisisi kompleks milik Shell di Singapura pada 2025, profil bisnis TPIA telah berubah. Aset tersebut kemudian berganti nama menjadi Aster, sehingga TPIA tidak hanya mengandalkan bisnis petrokimia, tetapi juga memiliki bisnis penyulingan minyak.
JP Morgan menilai bahwa konflik Timur Tengah berpotensi menciptakan level normal baru GRM Asia yang lebih tinggi dalam lima tahun ke depan. Namun, meskipun prospek kinerja TPIA membaik, valuasi sahamnya dinilai masih terlalu premium dibandingkan perusahaan sejenis di kawasan Asia-Pasifik.
Meski bisnis kilang mencatatkan kinerja kuat, bisnis utama TPIA di sektor petrokimia belum sepenuhnya pulih. Segmen ini masih berada di zona rugi pada kuartal II 2026, meskipun kerugian tersebut menyempit dibandingkan kuartal sebelumnya.
Pergerakan spread polyethylene (PE) dan polypropylene (PP) juga belum memberikan dukungan yang konsisten. Meski sempat melonjak akibat kelangkaan produk pada Mei-Juni 2026, spread PE/PP kini kembali berada di bawah level mid-cycle.
Dari sisi pasar saham, investor telah merespons positif prospek kinerja TPIA. Saham TPIA telah mengungguli IHSG sebesar 24% dalam satu bulan terakhir. Namun, JP Morgan memperkirakan reaksi harga saham terhadap laporan kinerja kuartal II 2026 akan cenderung terbatas.
JP Morgan mempertahankan rekomendasi “neutral” terhadap TPIA dengan target harga Rp 1.960 per saham untuk Desember 2027. Alasan utamanya adalah valuasi saham yang masih tergolong premium dibandingkan perusahaan kilang di kawasan Asia-Pasifik.
Namun, terdapat sejumlah faktor yang dapat menjadi katalis positif maupun risiko bagi TPIA. Misalnya, investor strategis dapat menjual saham pada valuasi yang lebih tinggi, lingkungan GRM tinggi dapat bertahan lebih lama, atau TPIA berpotensi membagikan dividen jika mencatatkan profitabilitas yang kuat sepanjang 2026.
Di sisi lain, risiko seperti normalisasi GRM dan spread PE/PP yang lebih cepat dari perkiraan, serta gangguan pasokan bahan baku, dapat menekan kinerja perusahaan.
Cerita TPIA saat ini bukan lagi semata-mata tentang pemulihan bisnis petrokimia. Akuisisi Aster telah membuat kilang menjadi mesin pertumbuhan baru perseroan, dan tingginya GRM berhasil mendorong kinerja TPIA berbalik positif pada 2026. Namun, tantangan bagi investor tetap ada, yaitu memastikan apakah margin tinggi tersebut dapat bertahan cukup lama. (Red)