
Jakarta — Tingkat Penghasilan Pensiun (TPP) atau replacement ratio adalah besaran persentase dari gaji terakhir yang dibutuhkan seseorang untuk mempertahankan standar hidup di masa pensiun. TPP biasanya berupa persentase dari gaji terakhir yang diterima secara bulanan, dihitung berdasarkan masa kerja dengan standar ideal yang bervariasi. Idealnya, TPP berada di kisaran 70%-80% dari gaji terakhir agar mandiri secara finansial di masa pensiun. Namun, di Indonesia, saat ini aktual TPP yang diterima berada di kisaran 10%-15% dari gaji terakhir, yang jauh dari cukup untuk memenuhi kebutuhan hidup di masa pensiun.
Kebutuhan Biaya Hidup Pensiunan di Jakarta
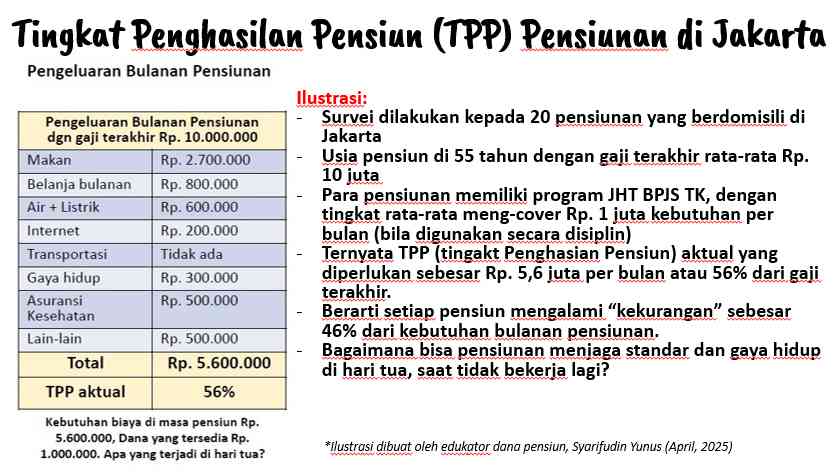
Setelah melakukan wawancara terhadap 20 pensiunan di Jakarta, diperoleh data dan informasi terkait tingkat penghasilan pensiun ideal pensiunan di Jakarta. Berdasarkan perkiraan gaji terakhir sebesar Rp. 10.000.000,- per bulan dan usia pensiun di 55 tahun, maka diperoleh bahwa kebutuhan biaya hidup di masa pensiun mencapai Rp. 5.600.000,- per bulan atau setara 56% dari gaji terakhir.

Jika pensiunan hanya memiliki program JHT BPJS TK, maka tingkat rata-rata kebutuhan yang dapat dicover hanya mencapai Rp. 1 – 1,5 juta per bulan (bila digunakan secara disiplin setiap bulan). Dengan demikian, TPP pensiunan di Jakarta mengalami “kekurangan” sebesar 46% dari kebutuhan bulanan pensiunan atau kurang Rp. 4,6 juta per bulan. Konsekuensinya, pensiunan di Jakarta “terpaksa” bekerja untuk memenuhi kebutuhan hidupnya atau mengalami masalah keuangan di hari tua, atau terpaksa bergantung kepada anak-anaknya.
Faktor-Faktor yang Mempengaruhi TPP
Beberapa faktor yang mempengaruhi besaran TPP seseorang di masa pensiun antara lain:
- Jenis pekerjaan
- Program pensiun yang diikuti
- Masa kerja dan besaran gaji
- Tingkat return investasi dari program pensiun
- Regulasi pemerintah
- Faktor ekonomi makro dan inflasi
- Kondisi kesehatan pensiunan
- Tanggung jawab keluarga
- Edukasi dana pensiun sangat menentukan besar kecilnya tingkat penghasilan pensiun
Oleh karena itu, dana pensiun sukarela seperti DPLK dan DPPK menjadi penting untuk mendapat perhatian. Selain untuk meningkatkan TPP sebagai jaminan penghasilan di masa pensiun, dana pensiun penting untuk menjaga standar hidup dan kemandirian finansial di hari tua.
Penelitian Terbaru tentang TPP dan Dana Pensiun
Secara lebih lengkap, hasil penelitian terbaru tentang “Analisis Tingkat Penghasilan Pensiun (TPP) Pekerja dan Faktor yang Mempengaruhinya Serta Optimalisasi Peran Dana Pensiun Swasta di Indonesia” dilakukan oleh Syarifudin Yunus, dosen Universitas Indraprasta PGRI dan edukator dana pensiun dari DPLK SAM (Sinarmas Asset Management), yang terbit pada 3 Mei 2025 di Lokawati (Jurnal Penelitian Manajemen dan Inovasi Riset).
Pentingnya Dana Pensiun dalam Masa Tua
Sebagai antisipasi kondisi pensiunan dan lansia, dana pensiun harus meningkatkan peran pentingnya dalam menjamin kesinambungan penghasilan di masa pensiun sekaligus untuk meningkatkan tingkat penghasilan pensiun (TPP) atau replacement rate pekerja di Indonesia. Melalui dana pensiun, seorang pekerja akan memiliki sumber penghasilan yang stabil di hari tua, sehingga dapat memenuhi kebutuhan hidup dan menjaga kualitas hidup di hari tua tanpa perlu bergantung kepada anak atau keluarganya.
Tantangan Dana Pensiun Sukarela
Tantangan dana pensiun sukarela seperti DPLK atau DPPK adalah melakukan optimalisasi peran dana pensiun yang terdiri dari:
- Meningkatkan literasi dan edukasi keuangan, khususnya sosialisasi pentingnya manfaat dana pensiun ke masyarakat umum, pekerja formal, dan informal
- Melakukan diversifikasi produk dan layanan untuk menyediakan lebih banyak pilihan program pensiun sesuai profil risiko dan kebutuhan peserta
- Menyediakan akses digital dana pensiun yang mudah dan terpercaya
Di sisi lain, dana pensiun harus mampu menjawab tantangan seperti peningkatan tata kelola, penguatan kinerja investasi, kolaborasi dengan perusahaan/pemberi kerja, mendorong kepesertaan di sektor informal, peningkatan insentif pajak, sinergi dengan kebijakan pemerintah, dan penerapan manajemen risiko yang efektif. Agar nantinya, pensiunan atau lansia di Indonesia tidak lagi bergantung secara finansial kepada anak atau keluarganya. (***)